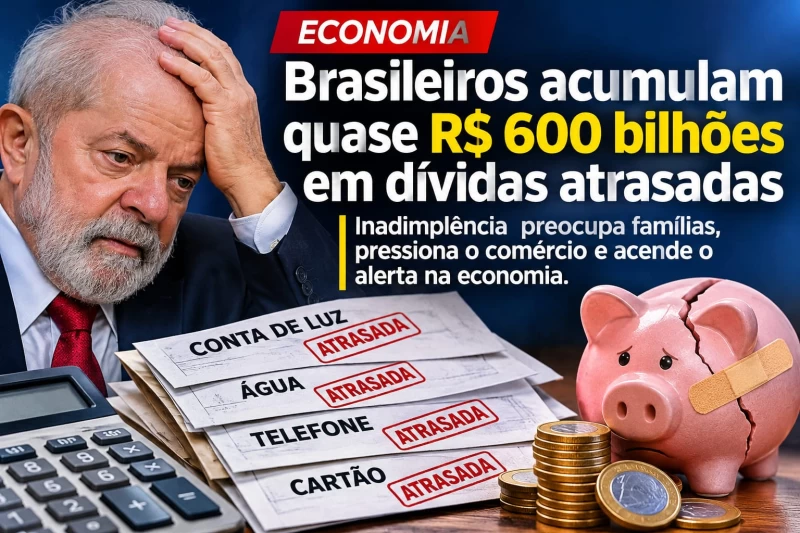
Brasileiros acumulam quase R$ 600 bilhões em dívidas atrasadas, aponta publicação
Endividamento e inadimplência pressionam o orçamento doméstico e podem reduzir o consumo; número divulgado nas redes sociais ainda exige confirmação em levantamento oficial.
Uma publicação que circula nas redes sociais afirma que consumidores brasileiros inadimplentes acumulam R$ 597,4 bilhões em dívidas atrasadas. O montante, próximo de R$ 600 bilhões, chama atenção para as dificuldades enfrentadas por famílias que precisam conciliar alimentação, moradia, transporte e pagamento de contas. A imagem compartilhada, porém, não identifica claramente a pesquisa, a data de referência ou a metodologia utilizada para chegar ao valor.
O que significa estar inadimplente?
Uma pessoa é considerada inadimplente quando deixa de pagar uma obrigação financeira no prazo estabelecido. Entre as pendências mais comuns estão faturas de cartão de crédito, empréstimos, financiamentos e contas de serviços. O valor total das dívidas não deve ser confundido com o número de pessoas inadimplentes: são indicadores diferentes, que dependem de critérios específicos de levantamento.
Por que as famílias enfrentam dificuldades?
Despesas essenciais ocupam parcela importante do orçamento doméstico. Quando os preços sobem ou a renda não acompanha o custo de vida, sobra menos dinheiro para quitar compromissos. Juros elevados também podem tornar o pagamento de dívidas mais difícil, especialmente quando há uso frequente do crédito rotativo ou contratação de novos empréstimos para pagar contas antigas.
Reflexos sobre comércio e economia
A inadimplência afeta não apenas os consumidores. Famílias com orçamento comprometido tendem a reduzir compras e adiar gastos, o que pode atingir o comércio e os prestadores de serviços. Para empresas, o atraso nos recebimentos aumenta a necessidade de capital de giro e dificulta o planejamento financeiro.
Caminhos para reorganizar as contas
Especialistas em educação financeira costumam recomendar o levantamento de todas as dívidas, a identificação dos juros cobrados e a definição de prioridades para despesas essenciais. Negociar diretamente com credores, comparar o custo efetivo de propostas e evitar assumir parcelas incompatíveis com a renda são medidas que podem ajudar na recuperação do equilíbrio financeiro.