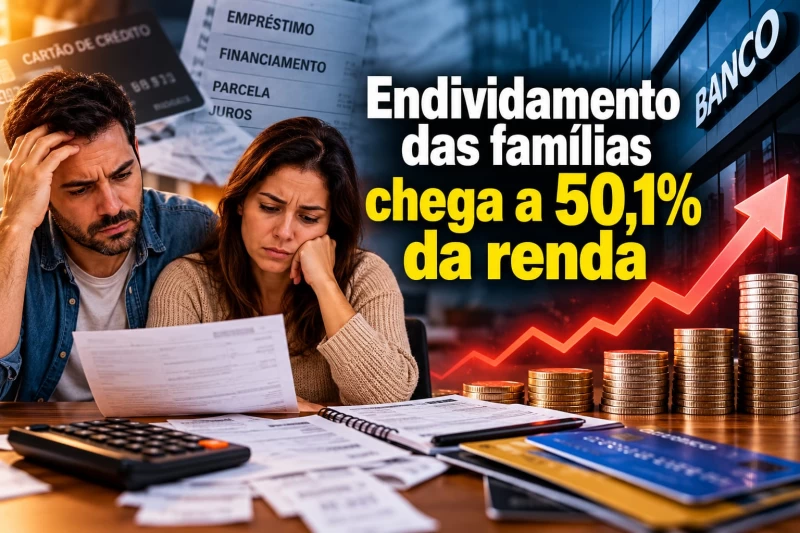
Endividamento das famílias chega a 50,1% da renda e expõe pressão dos juros sobre o orçamento
Indicador divulgado pelo Banco Central revela peso histórico das dívidas; comprometimento mensal da renda também atingiu patamar elevado.
O endividamento das famílias brasileiras com o sistema financeiro alcançou 50,1% da renda acumulada em 12 meses, segundo os dados do Banco Central reproduzidos em publicação da Forbes. O percentual representa um recorde na série mencionada pela reportagem e evidencia o desafio de equilibrar as contas em um cenário de crédito caro.
O dado não significa que metade do salário de cada família seja descontada todos os meses para pagar dívidas. O indicador de endividamento compara o estoque de débitos com a renda acumulada em um ano. Já o comprometimento de renda mede a parcela dos rendimentos destinada ao pagamento de prestações, juros e amortizações.
Nesse segundo indicador, o comprometimento chegou a 29% da renda. Quando os financiamentos imobiliários são excluídos do cálculo, o percentual informado é de 26,7%. Os números ajudam a dimensionar o aperto financeiro de famílias que precisam conciliar despesas essenciais, como alimentação, moradia e transporte, com parcelas de empréstimos e cartões.
Crédito caro e inadimplência
Entre os fatores que pressionam os orçamentos estão as taxas de juros e a expansão de linhas de crédito mais caras, especialmente o cartão de crédito e os empréstimos sem garantia. Na publicação apresentada, a inadimplência no crédito livre aparece em 6,6% em setembro, repetindo o nível de agosto. O spread bancário — diferença entre o custo de captação dos bancos e os juros cobrados dos clientes — teria avançado de 34,7 para 35,5 pontos percentuais.
Quando uma parcela crescente da renda é destinada a dívidas, sobra menos dinheiro para o consumo e para imprevistos. O resultado pode atingir também o comércio e os prestadores de serviços, que dependem da capacidade de compra da população.
Renegociação exige atenção
Programas de renegociação podem oferecer descontos e novos prazos, mas nem sempre resolvem a origem do problema. Antes de aceitar uma proposta, é importante comparar o valor total a pagar, a taxa de juros, o custo efetivo total e o impacto da nova parcela no orçamento. Também é fundamental evitar contrair uma dívida cara para quitar outra sem avaliar as condições.
Especialistas em educação financeira recomendam mapear todos os débitos, priorizar despesas essenciais e procurar os credores antes que os atrasos se acumulem. Para famílias com orçamento comprometido, a reorganização financeira pode exigir negociação, redução temporária de gastos e cuidado redobrado com o crédito rotativo.
O que os números mostram
Os indicadores retratam uma economia em que o acesso ao crédito convive com um custo elevado para parte dos consumidores. Mais do que um recorde estatístico, a combinação de endividamento e inadimplência sinaliza uma pressão concreta sobre o poder de compra das famílias brasileiras.