A LINHA TÊNUE DA SOBREVIVÊNCIA
Falta de capital e crédito mais restrito pressionam pequenas empresas
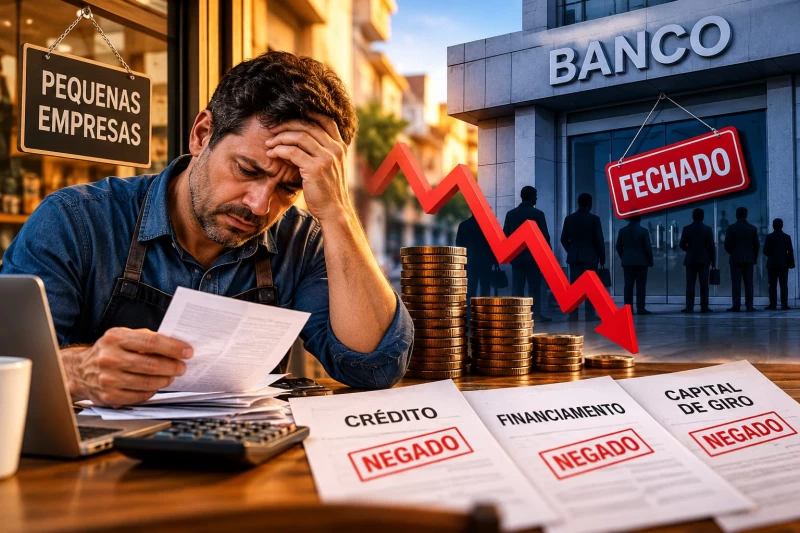
Micro, pequenas e médias empresas atravessam um cenário em que manter o caixa em dia, financiar o capital de giro e renegociar dívidas pode se tornar uma batalha diária. Quando as vendas desaceleram, os custos permanecem elevados e o crédito fica mais seletivo, a margem para erros diminui — e uma dificuldade temporária pode rapidamente virar uma crise de sobrevivência.
Capital de giro virou questão central
Dados da Pesquisa Trimestral de Condições de Crédito do Banco Central, divulgada em 2026, mostram que a necessidade de capital de giro continua entre os fatores de maior importância na demanda de crédito das micro, pequenas e médias empresas. Isso ajuda a explicar por que tantos negócios dependem de financiamento não apenas para investir, mas para sustentar despesas básicas da operação, como fornecedores, folha de pagamento, impostos e compromissos já assumidos.
Bancos mais cautelosos diante do risco
Do lado da oferta, o próprio Banco Central aponta fatores que pesam na concessão de crédito às MPMEs, entre eles as condições específicas dos clientes, o nível de inadimplência do mercado e a tolerância dos bancos ao risco. Na prática, empresas com caixa apertado ou histórico recente de dificuldades podem enfrentar justamente o problema mais duro: precisam de crédito quando o acesso ao dinheiro tende a ficar mais difícil.
O círculo que sufoca a pequena empresa
A dificuldade pode formar um ciclo perigoso. A empresa perde fôlego financeiro, procura capital de giro, encontra condições mais rígidas e, sem recursos suficientes, passa a atrasar compromissos. Quanto maior o risco percebido, mais complicada pode ficar uma nova negociação. O resultado é a redução da capacidade de comprar, investir, contratar e até manter a atividade funcionando normalmente.
Renegociar antes que seja tarde
Para o pequeno empresário, a renegociação de dívidas pode ser decisiva. Alongamento de prazo, reorganização do fluxo de pagamentos e redução do peso das parcelas podem representar a diferença entre recuperar o caixa ou entrar em uma sequência de atrasos. Porém, cada operação depende da análise da instituição financeira, das garantias disponíveis, do histórico do cliente e da capacidade demonstrada de pagamento.
Quando o crédito deixa de ser solução
Crédito caro ou contratado sem perspectiva realista de geração de caixa pode apenas adiar o problema. Por isso, a discussão sobre financiamento para pequenas empresas não pode se limitar à existência de linhas de crédito. É preciso considerar custo, prazo, garantias, previsibilidade e condições que permitam ao negócio voltar a produzir caixa. Caso contrário, o empréstimo que deveria funcionar como ponte pode se transformar em mais uma obrigação difícil de sustentar.
Emprego e economia local também sentem
A fragilidade das pequenas empresas não fica restrita aos seus proprietários. Quando um negócio reduz produção, posterga investimentos ou fecha as portas, fornecedores, trabalhadores e a economia da cidade também sentem os efeitos. Preservar empresas economicamente viáveis, portanto, passa por mecanismos de crédito e renegociação que consigam separar dificuldades passageiras de situações sem capacidade de recuperação.
A sobrevivência está no caixa
Para milhares de pequenos negócios, a pergunta mais urgente não é quanto poderão crescer no próximo ano, mas se conseguirão atravessar os próximos meses com equilíbrio financeiro. Em um ambiente de crédito seletivo, a gestão do caixa, a negociação antecipada com credores e o controle do endividamento ganham importância ainda maior. Para as PMEs, capital disponível no momento certo pode significar a diferença entre continuar operando e fechar as portas.
Fontes consultadas: Banco Central do Brasil — Pesquisa Trimestral de Condições de Crédito (março de 2026) e séries de estatísticas de crédito por porte empresarial.